05151 936690
0172 5175689
info@sandmann-kg.de
Willkommen bei der Sandmann KG
Schön, dass Sie den Weg zur Sandmann KG gefunden haben. Wir sind seit über 52 Jahren für bestmögliche, freie und individuelle Optimierung Ihrer Finanzierungen, Immobilien und Versicherungen im Raum Hameln (Weserbergland / Region Hannover) für Sie da.
Gerne unterstützen wir Sie bei der Finanzierung, Geldanlage und beraten Sie zu allen Versicherungen (vom A- Auto bis zum Besuch beim Z- Zahnarzt).
das Sandmann KG -Team
Süßes oder Saures? Halloweenstreiche: Vorsätzliche Schäden sind nicht versichert
Hameln, 30.10.2026 – Zu Halloween, am 31. Oktober, dem Jahrestag für Gespenster, Hexen, Vampire sowie Zombies werden korrespondierend zur Verkleidung allerlei Gruselscherze verübt. Doch nicht immer belassen es Halloween-Beseelte beim harmlosen Treiben, sondern verüben allerlei Streiche, die manchmal teure Schäden nach sich ziehen können: Zerkratzte Autotüren, zugeklebte Türschlösser und Graffiti an Hauswänden.
Die schlechte und profane Nachricht für diese lebendigen Untoten: Auch Halloween-Begeisterte müssen für alle Schäden haften, die sie anderen zufügen, und das unbegrenzt. Das können relativ niedrige Reinigungskosten für einen Anorak sein, aber auch Kosten für eine lebenslange Rente, wenn jemand durch einen gefährlichen Unfug bleibende Schäden erlitten hat.
„Vorsätzlich verursachte Schäden werden nicht von der privaten Haftpflichtversicherung übernommen", betont in diesem Zusammenhang das Team der Sandmann KG „Aber bei versehentlichen oder fahrlässigen Missgeschicken, wenn beispielsweise auf der Halloweenparty etwas zu Bruch geht, greift der Versicherungsschutz der privaten Haftpflichtversicherung.“
Wichtig ist, dass die Familienhaftpflicht-Versicherung auch Beschädigungen einschließt, die durch deliktunfähige Kinder unter sieben Jahren verursacht werden. Schließlich müssen Kinder in diesem Alter noch nicht für Schäden aufkommen. Eltern haben zwar eine Aufsichtspflicht und können daher für die Schäden ihrer Kinder haftbar gemacht werden. Allerdings weisen ihnen die Gerichte nur sehr selten nach, dass sie diese Pflicht verletzt haben. Aus rechtlicher Sicht gibt es daher keinen Schuldigen. Folge: Der Geschädigte muss die Kosten selbst tragen.
Trotzdem können sich Eltern zur Zahlung verpflichtet fühlen. Aus diesem Gewissenskonflikt könnte ihnen eine Privat-Haftpflichtversicherung mit der sogenannten Kinderkulanz-Klausel helfen. Details können mit den Versicherungskaufleuten geklärt werden.
Sankt Martin und private Unfallversicherung
Umgekehrt können bei den beliebten Sankt Martin-Umzügen am 11. November die eigenen Kinder verletzt werden, beispielsweise durch einen Verkehrsunfall oder durch das Pferd des Sankt Martin-Darstellers, wenn es durch die vielen Menschen, Lichter und Musik scheut.
Kommt es zu einem Unfall mit bleibenden Schäden, gleichen die Leistungen aus der gesetzlichen Unfallversicherung häufig nur einem Trostpflaster.
„Ein eigener privater Schutz der Kinder lässt sich dafür ziemlich preiswert arrangieren“, informiert das SET Team. „Sind zum Beispiel für den Fall der Vollinvalidität rund eine Million Euro als Zahlung vereinbart, liegen die Versicherungskosten bei etwa 25 Euro monatlich, wenn man einen modernen Progressionstarif wählt. Damit die Absicherung ausreichend ist, sollte man diese Größenordnung schon im Interesse der Kinder wählen. Zudem greift die private Unfallversicherung während aller täglichen Aktivitäten der Kinder, also nicht nur bei Sankt-Martin-Umzügen.“
Gartenarbeiten im Herbst - Welche Versicherungen bei Ausrutschern helfen können
Hameln, 8. Oktober 2026 – Im Herbst kommt vieles in der Natur zur Ruhe, vorher aber fällt viel Laub von den Bäumen. Nachlässige Grundstückseigner oder Mieter kommen dabei gar nicht so schlecht weg: Denn erfahrungsgemäß werden sie nur in sehr seltenen Fällen zur Verantwortung gezogen, wenn sie nasses Laub nicht weggeräumt haben. Sollte trotzdem ein Gericht der Klage eines Verunglückten stattgeben, ist es von Vorteil für die Beklagten, wenn ihre Nachlässigkeit nicht so weit gegangen ist, dass sie keine eigene private Haftpflichtversicherung haben. Denn diese übernimmt die gerichtlich festgestellten Forderung eines klagenden Fußgängers oder Radfahrers. Und die kann schon mal bei einer Invaliditätsrente einen sechsstelligen Betrag ausmachen.
Bei Gebäuden kann auch die Grundbesitzerhaftpflicht-Versicherung, bei einem Ladenlokal die Betriebshaftpflichtversicherung die Verunglückten entschädigen. Der Gebäudeeigentümer kann aber die so genannte Verkehrssicherungspflicht, also das Freiräumen des Bürgersteigs von rutschigem, nassen Laub an seine Mieter per Hausordnung delegieren. „Und dann kommt für sie wieder die eigene private Haftpflichtversicherung ins Spiel“, informiert Jügen Beljan.
Schäden durch Bäume
Herbstzeit ist auch die Zeit der Stürme. Erfahrungsgemäß sind dabei Bäume großen Windkräften ausgesetzt, was bei einigen zu Astbrüchen oder noch Schlimmeren führt. Wenn nun Nachbars Baum - oder einer der Gemeinde - sowie abgerissene große Äste schwere Schäden an Autos oder Häusern anrichten, hilft meistens nur die eigene Gebäudeversicherung. Die kann später prüfen, ob dem Baumeigentümer ein Schuldvorwurf zu machen ist, ob er beispielsweise einen erkennbar kranken Baum vorher hätte entfernen lassen müssen.
Dann müsste er der Versicherung das Geld für die Schadenregulierung erstatten. „Das ist aber ein sehr seltener Fall“, wie Jügen Beljan betont, „so dass man am besten die Jagd nach einem eventuell Schuldigen den Profis überlässt.“ Ist der eigene Baum im Herbststurm umgefallen, sieht man nach, ob die hohen Entsorgungskosten für Holz und mitversichert sind.
Unfälle absichern
Viele Hobbygärtner machen jetzt ihren Garten winterfest. Bei Verletzungen während der Gartenarbeiten übernimmt in der Regel die eigene Krankenversicherung die Kosten. Eine sinnvolle Ergänzung kann hier eine private Unfallversicherung mit Leistungen wie Invaliditätskapital, Unfallrente oder Krankenhaustagegeld sein, insbesondere wenn man nach einem Sturz von der meterhohen Leiter einen bleibenden Schaden davonträgt. Denn bei solchen Ausrutschern hilft meist die eigene Versicherung am schnellsten. Dabei sind bei Fragen zu Vertragsdetails die Versicherungskaufleute die richtigen Ansprechpartner.
Wilde Zeiten Tipp: Immer Polizei rufen - Nicht jeder Unfall mit Tieren ist versichert
Hameln, 02.10.2026 – Mit Beginn der dunklen Jahreszeit ist für Autofahrer erhöhte Vorsicht angebracht. Nicht nur Nebel, Laub und rutschige Straßen werden jetzt tückisch, sondern auch das Risiko von Wildunfällen steigt wieder. Rund 276.000 Kollisionen von großen Wildtieren mit Kraftfahrzeugen gibt es pro Jahr, das sind mehr als 750 täglich auf deutschen Straßen, sagt die Versicherungswirtschaft.
„Dabei können die Schäden am eigenen Fahrzeug beachtlich sein“, betont das Sandmann Team. „Doch die meisten sind über die Teil- oder Vollkaskoversicherung gedeckt. Eine Rückstufung des Schadenfreiheitsrabattes findet dabei nicht statt.“
Zur Vermeidung von Schwierigkeiten sollten Wildschäden aber unverzüglich bei der Polizei oder der zuständigen Forstbehörde gemeldet werden. Dann erhält man ein sogenannte Wildschadenbescheinigung.
Nach der Schadensanzeige bei der Kfz-Versicherung werden im Rahmen der Voll- und Teilkasko nur Fahrzeugschäden ersetzt, die durch einen Zusammenstoß des Fahrzeugs mit Haarwild (Reh, Wildschein) entstanden sind. Einige Kfz-Versicherer decken in ihren Policen auch Kollisionsschäden durch weitere oder sogar alle Tiere ab. Eine Rückstufung in der Schadenfreiheitsklasse erfolgt durch die Schadenregulierung nicht. Bei Vertragsfragen wendet man sich am besten an den Versicherungsvermittler seines Vertrauens.
Was tun bei Schreckreaktionen?
Wird der Schaden nicht durch das Tier direkt verursacht, sondern entsteht er durch einen Ausweichversuch ohne Berührung mit dem Wild, können trotzdem Leistungen von der Teilkaskoversicherung als so genannte "Rettungskosten" gefordert werden. Allerdings muss der Geschädigte den Nachweis führen, dass sich Wild auf der Fahrbahn befunden und damit die unmittelbare Gefahr eines Zusammenstoßes bestanden hatte. Dies setzt voraus, dass Zeugen oder Fotos für den Schadenshergang beziehungsweise im Falle einer Berührung mit dem Tier, Spuren (Haare, Blutreste) vorhanden sind. Darüber hinaus muss die Rettungshandlung auch objektiv sinnvoll gewesen sein. Bei kleineren Tieren (z. B. Hase, Marder) ist nämlich nach der geltenden Rechtsprechung ein selbstgefährdendes Ausweichen nicht zulässig.
Auch Hartgesottene sollten aufpassen: Denn die Aneignung von überfahrenem Wild zum Zwecke des Verzehrs erfüllt den Straftatbestand der Jagdwilderei und kann strafrechtlich geahndet werden.

Finanz- und Versicherungs-News
Drohne und Haftpflicht sollten nur gleichzeitig abheben
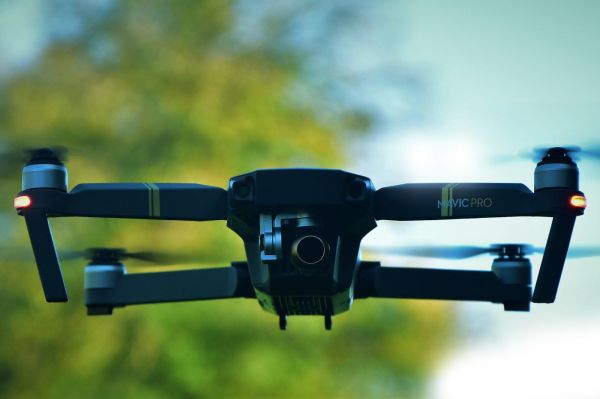 Drohnen machen aus einem gewöhnlichen Ausflug schnell einen Perspektivwechsel. Ob Luftaufnahmen vom Urlaub, der Blick über die heimische Landschaft oder einfach eine Runde über freiem Gelände. Gleichzeitig reichen wenige Sekunden, damit aus dem Freizeitspaß ein teurer Zwischenfall wird. Die Drohne trifft ein geparktes Auto, beschädigt eine Fensterscheibe oder verletzt beim Absturz einen Menschen.
Für solche Schäden haftet der Halter unter Umstän... [ mehr ]
Passt die Kfz-Police noch zum Fahrer und Auto?
 Einmal abgeschlossen und jahrelang unverändert weiterlaufen lassen? Bei der Kfz-Versicherung kann das dazu führen, dass Vertrag und Fahrzeug irgendwann nicht mehr richtig zusammenpassen. Das Auto wird älter, die Nutzung verändert sich, weitere Fahrer kommen hinzu oder neue Technik macht Reparaturen aufwendiger. Gleichzeitig entwickeln Versicherer ihre Leistungen weiter. Der Herbst bietet deshalb einen guten Anlass, den bestehenden Schutz gründlic... [ mehr ]
Einkommensschutz: 6 Lösungen, wenn die Arbeitskraft verloren geht
 Das eigene Einkommen finanziert den Alltag und bildet für die meisten Menschen die wirtschaftliche Grundlage ihres Lebens. Umso wichtiger ist eine Absicherung für den Fall, dass Krankheit oder Unfall die Arbeitskraft längerfristig einschränken. Immerhin muss laut Langzeitstatistiken jeder Vierte seinen Beruf frühzeitig aufgeben – meist aus gesundheitlichen Gründen.
Die Berufsunfähigkeitsversicherung bietet dafür den umfassendsten Schutz. D... [ mehr ]
Privater Unfallschutz: Weil das Risiko nicht mit dem Feierabend endet
 Beim Fensterputzen rutscht die Leiter weg, auf der Fahrradtour endet eine Kurve mit einem Sturz oder beim Sport verletzt man sich das Knie schwer. Unfälle passieren überall, insbesondere in der Freizeit. Viele unterschätzen dabei, dass die gesetzliche Unfallversicherung nur bei Unfällen bei der Arbeit, in Schule und Kita sowie auf die versicherten Wege dorthin und zurück leistet. Das private Leben bleibt damit über weite Strecken außen vor.
Frei... [ mehr ]
Unfall
Ob bei der Gartenarbeit, beim Sport oder im Urlaub: Ein unbedachter Schritt und das Schicksal schlägt zu. Glück hat, wer noch einmal mit einem blauen Auge davon kommt. Doch oft wird aus einem kleinen Fehltritt ein gefährlicher Unfall – statistisch gesehen alle vier Sekunden. Und die meisten davon passieren in der Freizeit. Die gesetzliche Unfallversicherung hilft da nicht, denn sie zahlt nur bei Unfällen am Arbeitsplatz, im Kindergarten oder in der Schule sowie auf den Wegen dorthin und wieder zurück nach Hause.
Schließen Sie diese Sicherheitslücke und schützen Sie sich und Ihre Familie vor den finanziellen Folgen eines Unfalls. Denn häufig erschweren dadurch entstehende Kosten, z. B. für notwendige Umbaumaßnahmen oder Einkommensverluste, die Situation nach einem Unfall zusätzlich. Am besten geht das mit der Unfallversicherung. Die kostet wenig, leistet dafür aber umso mehr.
Berechnen Sie jetzt Ihren Beitrag. Unser Angebot wird Sie überzeugen. Oder rufen Sie uns an und wir beraten Sie persönlich und individuell. Wir freuen uns auf Sie.
Gasvergleich
Gasvergleich lohnt sich
Seit der Liberalisierung des Gasmarktes können Sie als Kunde selbst entscheiden, bei welchem Versorger Sie Ihr Erdgas beziehen. Überregionale Gasanbieter sind oft wesentlich preiswerter als örtliche Grundversorger. Je nach Höhe des Verbrauchs liegt das Sparpotential häufig bei mehreren hundert Euro im Jahr. Der Wechsel zu einem günstigeren Gaslieferer entlastet Ihre Haushaltskasse also deutlich.
Unsere kostenlose Analyse:
- - Individuelle und fachkompetente Beratung
- - Versicherungen, Finanzierungen und Immobilien
- - Immer auf dem neusten Stand
Termin vereinbaren
Hundehalterhaftpflicht